Poruszanie się po systemie pomocy mieszkaniowej: Kompleksowy przewodnik dla samotnych matek
Zapewnienie stabilnego, bezpiecznego i przystępnego cenowo lokum to jedno z najpoważniejszych wyzwań, przed którymi stają dziś gospodarstwa domowe prowadzone przez jednego rodzica. W Stanach Zjednoczonych samotne matki często dźwigają podwójny ciężar bycia jedynym żywicielem rodziny i głównym opiekunem, co potrafi obciążyć domowy budżet do granic możliwości. Na szczęście istnieje wiele programów federalnych, stanowych i lokalnych powołanych do wspierania rodzin w potrzebie. Inicjatywy te mają na celu zapobieganie bezdomności, zmniejszanie obciążeń czynszowych oraz wyznaczanie jasnych ścieżek ku długoterminowej stabilności mieszkaniowej. Zrozumienie, jak działają te mechanizmy, kto kwalifikuje się do wsparcia i jak przejść przez proces składania wniosków, to pierwszy kluczowy krok ku zapewnieniu bezpiecznego i stabilnego środowiska do życia dla Twoich dzieci.
Główne federalne inicjatywy pomocy mieszkaniowej
Departament Mieszkalnictwa i Rozwoju Miast Stanów Zjednoczonych (HUD) jest nadrzędną agencją federalną odpowiedzialną za realizację programów mieszkaniowych dla osób o niskich dochodach. Dla samotnych matek HUD oferuje kilka ścieżek prowadzących do przystępnego cenowo lokum. Najważniejszą z nich jest Housing Choice Voucher Program, powszechnie określany jako Section 8. Program ten pozwala uprawnionym rodzinom na samodzielne znalezienie i wybór prywatnego mieszkania na wynajem, zapewniając rządową dopłatę pokrywającą znaczną część czynszu. Dodatkowo HUD zarządza bezpośrednio osiedlami w ramach Public Housing, oferując bezpieczne lokale ze zniżkowym czynszem ustalanym na podstawie skorygowanego dochodu gospodarstwa domowego. Te programy federalne stanowią kluczową siatkę bezpieczeństwa, chociaż z powodu dużego popytu w całym kraju często wiążą się z długimi listami oczekujących.
- Housing Choice Voucher Program (Section 8): Indywidualna pomoc w opłacaniu czynszu na rynku prywatnym.
- Public Housing: Mieszkania subsydiowane zarządzane przez lokalne agencje mieszkaniowe dla rodzin o niskich dochodach.
- Section 515 Rural Rental Housing: Bezpośrednie pożyczki na konkurencyjne, przystępne cenowo mieszkania na wynajem na obszarach wiejskich.
- HOME Investment Partnerships Program: Granty dla stanów i samorządów na budowę, zakup lub modernizację przystępnych cenowo mieszkań.
- Family Unification Program (FUP): Bony dla rodzin, w przypadku których brak odpowiednich warunków mieszkaniowych jest głównym powodem rozdzielenia dzieci z opiekunami.
Interwencyjne i przejściowe rozwiązania mieszkaniowe
Gdy rodzina staje w obliczu nagłej utraty stabilności mieszkaniowej lub kryzysu domowego, wielomiesięczne oczekiwanie na federalne bony często nie wchodzi w grę. Schroniska dla osób w kryzysie oraz programy szybkiego ponownego zakwaterowania (rapid re-housing) oferują natychmiastowe wsparcie w najtrudniejszych chwilach. Mieszkalnictwo przejściowe stanowi kluczowy pomost, zapewniając tymczasowy pobyt na okres do dwudziestu czterech miesięcy wraz z usługami wspierającymi, takimi jak opieka nad dziećmi, szkolenia zawodowe czy doradztwo finansowe. Instytucje takie jak lokalne agencje pomocy społecznej, schroniska dla ofiar przemocy domowej i regionalne organizacje non-profit specjalizują się w tych doraźnych rozwiązaniach, starając się jak najszybciej ustabilizować sytuację rodziny przed jej przejściem do w pełni samodzielnego lokum.
Porównanie programów przystępnego mieszkalnictwa
| Nazwa programu | Grupa docelowa | Typowy limit dochodu | Główna korzyść |
|---|---|---|---|
| Housing Choice Voucher (Section 8) | Rodziny o bardzo niskich dochodach, samotni rodzice | Poniżej 50% mediany dochodów na danym obszarze (AMI) | Bony umożliwiające wynajem wybranego mieszkania na rynku prywatnym |
| Public Housing Program | Gospodarstwa domowe o niskich dochodach, osoby starsze, osoby z niepełnosprawnościami | Poniżej 80% mediany dochodów na danym obszarze (AMI) | Subsydiowane lokale będące własnością i pod zarządem lokalnych PHA |
| Rapid Re-Housing | Rodziny dotknięte nagłą bezdomnością | Zróżnicowany; priorytet dla dochodów zerowych lub skrajnie niskich | Krótkoterminowa pomoc w opłacaniu czynszu i szybka relokacja |
| USDA Rural Rental Assistance | Mieszkańcy obszarów wiejskich o niskich dochodach | Poniżej 80% lokalnej mediany dochodów na danym obszarze | Dofinansowany czynsz w wyznaczonych inwestycjach wiejskich |
Zrozumienie kryteriów kwalifikowalności i limitów dochodowych
Kwalifikacja do większości programów pomocy mieszkaniowej opiera się głównie na rocznym dochodzie brutto gospodarstwa domowego oraz liczbie członków rodziny. HUD kategoryzuje progi kwalifikacyjne w oparciu o procentową medianę dochodu na danym obszarze (AMI), kierując pomoc przede wszystkim do gospodarstw o niskich, bardzo niskich lub skrajnie niskich zarobkach. W przypadku rodziny z jednym rodzicem limity te oznaczają, że większe gospodarstwo może zakwalifikować się przy nieco wyższym całkowitym dochodzie. Dodatkowo wnioskodawcy muszą posiadać obywatelstwo USA lub odpowiedni status imigracyjny, a lokalne urzędy ds. mieszkalnictwa publicznego przeprowadzają weryfikację historii najmu, wiarygodności kredytowej i rejestrów karnych, aby zagwarantować bezpieczeństwo społeczności i zgodność z przepisami programu.
Przewodnik składania wniosków dla samotnych matek krok po kroku
- Zlokalizuj agencję ds. mieszkalnictwa publicznego (PHA): Znajdź i skontaktuj się ze swoim lokalnym biurem PHA, które zarządza programami Section 8 oraz mieszkalnictwem publicznym w Twoim hrabstwie lub mieście.
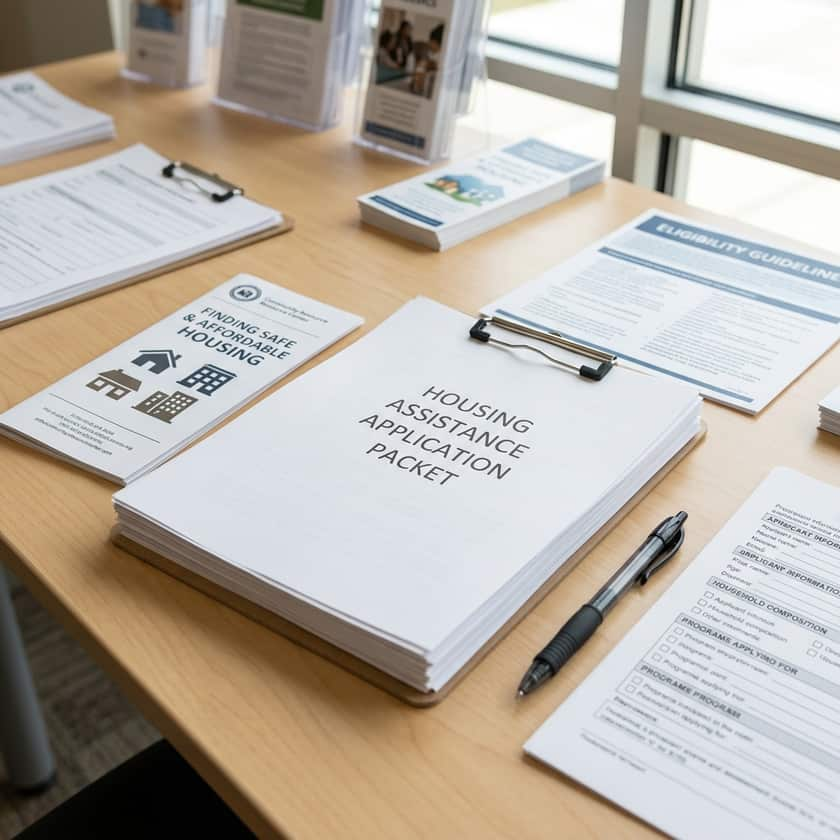
- Przygotuj niezbędną dokumentację: Zbierz zeznania podatkowe, paski wynagrodzeń, dokumenty dotyczące alimentów, dowody tożsamości wydane przez organ administracji oraz akty urodzenia wszystkich członków rodziny.
- Złóż wniosek: Wypełnij dokumenty precyzyjnie, rzetelnie ujawniając wszystkie źródła dochodu oraz członków rodziny, aby uniknąć opóźnień lub odrzucenia wniosku.
- Zapisz się na listę oczekujących i monitoruj swój status: Po zatwierdzeniu wniosku trafisz na listę oczekujących. Regularnie aktualizuj swoje dane kontaktowe w agencji mieszkaniowej, aby nie stracić przyznanego miejsca w kolejce.
- Przygotuj się do rozmowy kwalifikacyjnej: Kiedy nadejdzie Twoja kolej, weź udział w obowiązkowej rozmowie weryfikacyjnej, przynosząc ze sobą wszystkie wymagane i aktualne dokumenty.
Społecznościowe i pozarządowe sieci wsparcia mieszkaniowego
Oprócz inicjatyw rządowych na szczeblu federalnym i stanowym pomoc w sprawach mieszkaniowych samotnym matkom oferuje wiele organizacji pozarządowych i fundacji charytatywnych. Ogólnokrajowe podmioty, takie jak Habitat for Humanity, dają szansę na zdobycie własnego domu w oparciu o formułę wkładu własnego w budowę, z kolei organizacje pokroju The Salvation Army, Catholic Charities czy St. Vincent de Paul zapewniają doraźną pomoc w opłacaniu rachunków za media, dotacje czynszowe i tymczasowe schronienie. Lokalne fundusze powiernicze gruntów i miejskie programy mieszkaniowe oferują również zróżnicowane możliwości tańszego zakwaterowania na szczeblu lokalnym. Połączenie wsparcia rządowego z programami społecznymi pozwala stworzyć pełniejszy i bardziej stabilny system wsparcia pomagający samotnym matkom w odzyskaniu długofalowego bezpieczeństwa mieszkaniowego.
Długoterminowe wzmocnienie finansowe i droga do własnego domu
Dla wielu samotnych matek ostatecznym celem jest przejście od dofinansowania wynajmu do posiadania własnego domu na stałe. Programy takie jak inicjatywa HUD Family Self-Sufficiency (FSS) wspierają posiadaczy bonów w budowaniu kapitału poprzez odkładanie środków na specjalnych rachunkach powierniczych w miarę wzrostu ich dochodów z pracy. Co więcej, agencje federalne, takie jak USDA, oferują bezpośrednie niskooprocentowane pożyczki na zakup domów jednorodzinnych dla nabywców o niskich dochodach na terenach wiejskich. Korzystając z tych programów, samotne matki mogą przejść od doraźnej pomocy mieszkaniowej do budowania międzypokoleniowego majątku, zapewniając bezpieczną i pomyślną przyszłość swoim dzieciom we własnym domu.