Dla wielu konsumentów najnowszy iPhone stanowi znaczną inwestycję finansową. Przy flagowych modelach kosztujących często setki dolarów wiele osób decyduje się na plany ratalne, aby lepiej zarządzać tym wydatkiem. Programy te pozwalają rozłożyć koszt urządzenia na kilka miesięcy, często zamieniając dużą, jednorazową płatność w łatwiejszy do udźwignięcia miesięczny rachunek. Niezależnie od tego, czy wymieniasz obecne urządzenie na nowsze, czy przenosisz się do zupełnie nowego ekosystemu, zrozumienie działania tych opcji finansowania ma kluczowe znaczenie dla utrzymania budżetu i dobrej kondycji kredytowej.
Zrozumienie mechanizmów finansowania ratalnego
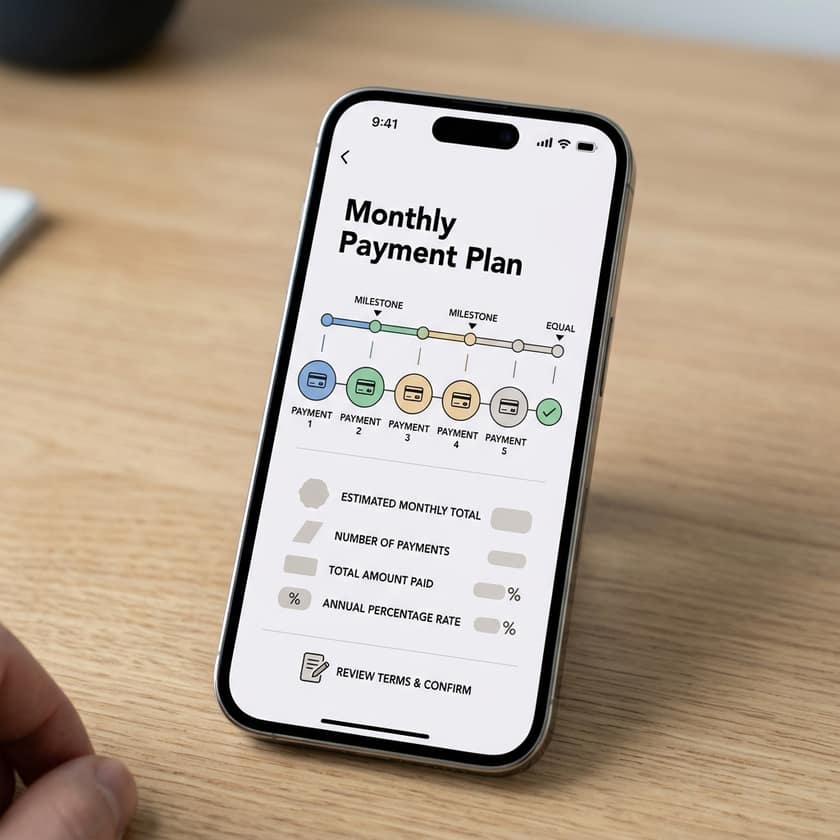
Plany ratalne na smartfony działają podobnie jak pożyczki osobiste, ale zazwyczaj są powiązane z umowami z konkretnym sprzedawcą lub operatorem. W przypadku iPhone'ów najczęstszą strukturą jest umowa z RRSO 0% (roczna rzeczywista stopa oprocentowania). Oznacza to, że jeśli przestrzegasz harmonogramu płatności i spełniasz określone wymagania dotyczące zdolności kredytowej, nie zapłacisz żadnych odsetek od kwoty pożyczki. W praktyce płacisz dokładnie regularną cenę telefonu, podzieloną przez całkowitą liczbę miesięcy w umowie, na przykład 12, 24 lub 36 miesięcy.
Warto jednak dokładnie przeczytać warunki umowy. Niektóre programy mogą oferować promocyjne finansowanie, które przekształca się w wysokie oprocentowanie w przypadku pominięcia płatności lub niespłacenia całego salda przed upływem okresu umowy. Zawsze przed podpisaniem umowy sprawdź dokładne warunki oferowane przez danego sprzedawcę lub operatora. Plan, który na papierze wydaje się przystępny, może okazać się kosztowny, jeśli później wpadniesz w pułapkę wysoko oprocentowanych linii kredytowych.
Kluczowe elementy planów ratalnych na iPhone'a
| Cecha | Typowa korzyść | Kluczowa kwestia |
|---|---|---|
| Stopa finansowania | 0% APR | Zależy od oceny zdolności kredytowej |
| Okres spłaty | 12, 24 lub 36 miesięcy | Określa wysokość miesięcznej raty |
| Nagrody | 3% Daily Cash Back | Często wymaga określonych kart markowych |
| Cykl wymiany urządzenia | Roczny lub co dwa lata | Sprawdź wymagania kwalifikacyjne |
| Metoda płatności | Automatyczne obciążenie rachunku | Wymaga utrzymania aktywności konta bez zaległości |
Ocena Twojej gotowości finansowej
Zanim zdecydujesz się na długoterminowy plan ratalny, zastanów się nad jego wpływem na Twoje miesięczne przepływy finansowe. Nawet jeśli rata za urządzenie jest przystępna i wynosi 24.95 USD lub podobną kwotę, wciąż jest to bieżące zobowiązanie, które wpływa na Twój dochód rozporządzalny. Zadaj sobie pytanie, czy naprawdę potrzebujesz najdroższego modelu, czy może wystarczy bardziej budżetowa opcja. Ponadto zastanów się, jakim typem użytkownika jesteś: czy zmieniasz telefon co roku, czy co trzy lata. Jeśli wymieniasz go często, program wymiany ze zwrotem starego urządzenia (trade-in) lub dedykowany program wymiany może okazać się bardziej opłacalny niż standardowy plan zakupu.
Kolejnym czynnikiem do rozważenia jest ubezpieczenie i ochrona. Ponieważ telefon należy do Ciebie — lub jest finansowany w ramach Twojej linii kredytowej — uszkodzenie lub strata mogą być finansowo dotkliwe, jeśli nie posiadasz ochrony. Wiele planów ratalnych oferuje zintegrowany pakiet AppleCare lub podobne opcje ochrony, które można dołączyć do miesięcznej płatności. Choć podnosi to miesięczny rachunek, chroni Twoją inwestycję przed przypadkowym uszkodzeniem, które jest częstym zdarzeniem w przypadku urządzeń mobilnych.
Wskazówki dotyczące mądrych zakupów na raty
- Zawsze potwierdzaj RRSO (APR). Unikaj planów, które nie są wyraźnie oznaczone jako oprocentowane na poziomie 0%, ponieważ plany z odroczonym naliczaniem odsetek mogą być kosztowne.
- Szukaj nagród. Zwracaj uwagę na programy oferujące zwrot gotówki (cash back), takie jak codzienne 3% nagród, co może z czasem skutecznie obniżyć całkowity koszt urządzenia.
- Sprawdź wartość odkupu starego telefonu. Jeśli zmieniasz telefon na nowszy, sprawdź, czy sprzedawca oferuje natychmiastowe obniżenie ceny za oddanie starego telefonu, co zmniejszy całkowitą kwotę finansowania.
- Czytaj drobny druk. W szczególności zwróć uwagę na ukryte opłaty lub obowiązkowe wymagania dotyczące usług, które mogą być dołączone do umowy ratalnej.
- Rozważ długość umowy. Plan na 36 miesięcy obniża miesięczną ratę, ale wiąże Cię z danym telefonem na dłuższy czas. Upewnij się, że odpowiada to Twojemu cyklowi wymiany urządzeń.
Wybierając plan, zawierasz formalną umowę. Większość dostawców automatycznie obciąży powiązane konto lub kartę uzgodnioną kwotą. Zadbaj o to, aby na tym koncie zawsze znajdowały się wystarczające środki. Przeoczenie płatności może skutkować opłatami za opóźnienie, potencjalnym pogorszeniem oceny punktowej zdolności kredytowej lub, w niektórych przypadkach, utratą promocyjnego oprocentowania 0%. Płatności automatyczne są wygodne, ale wymagają czujności w sprawdzaniu salda bankowego, aby uniknąć debetów lub opłat za odrzucone transakcje.
Na koniec spójrz w przyszłość. Technologie zmieniają się szybko i do roku 2026 funkcje dostępne w obecnych iPhone'ach będą prawdopodobnie uważane za standard. Zakup zaawansowanego urządzenia w planie ratalnym to świetny sposób na uzyskanie dostępu do aktualnej technologii, ale upewnij się, że wybrane urządzenie spełni Twoje potrzeby przez cały okres trwania umowy ratalnej. Zbadaj przewidywany cykl wsparcia urządzenia i porównaj go z długością wybranego okresu ratalnego, aby upewnić się, że w pełni wykorzystujesz wydane pieniądze.