Zrozumienie finansowania samochodów na raty miesięczne
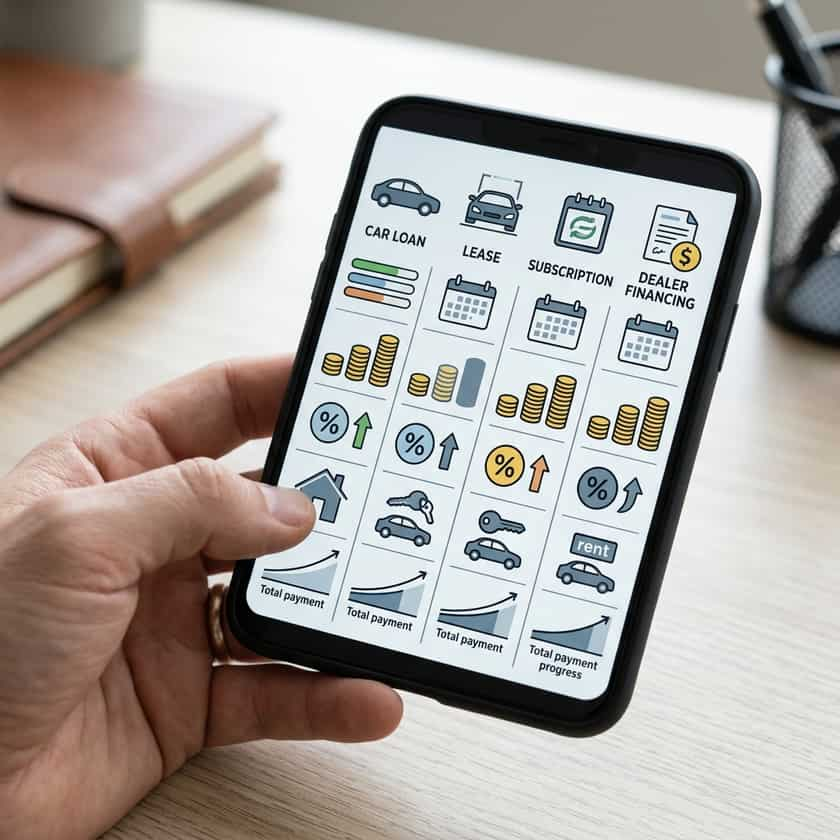
Miesięczne zobowiązania związane z pojazdem mogą obejmować kredyt samochodowy, leasing, subskrypcję lub finansowanie oferowane przez dealera. Każde z tych rozwiązań tworzy inną kombinację płatności, własności, limitów przebiegu, ubezpieczenia, serwisu oraz obowiązków na koniec umowy. Niska reklamowana rata może zależeć od wpłaty własnej, pozostawienia auta w rozliczeniu, wysokiej oceny zdolności kredytowej, ograniczonego przebiegu, długiego okresu umowy lub pominięcia podatków i opłat dodatkowych. Zacznij od określenia pojazdu i potrzeb transportowych, a następnie porównaj pisemne oferty przy zastosowaniu tych samych założeń. Przyznanie finansowania nie oznacza automatycznie, że jest ono przystępne dla Twojego budżetu, a sama miesięczna rata nie odzwierciedla całkowitej kwoty do zapłaty ani bieżących kosztów eksploatacji pojazdu.
Główne rodzaje miesięcznych opłat za samochód
- Kredyt samochodowy: Pożyczone środki są przeznaczane na zakup pojazdu; porównaj finansowaną kwotę, RRSO, koszt finansowania, okres spłaty, harmonogram rat, zabezpieczenie na pojeździe oraz sumę wszystkich wpłat.
- Leasing: Opłaty zazwyczaj pokrywają koszt korzystania z pojazdu na warunkach określonych w umowie; sprawdź zapisy dotyczące przebiegu, zużycia, ubezpieczenia, opłat, zwrotu pojazdu i opcji wykupu.
- Subskrypcja pojazdu: Usługi i elementy wchodzące w skład abonamentu różnią się w zależności od dostawcy; zweryfikuj dostępność pojazdów, ubezpieczenie, serwis, limity przebiegu, możliwość wymiany auta, kaucje i warunki rezygnacji.
- Finansowanie aranżowane przez dealera: Dealer może przedstawić ofertę kredytową od jednego lub kilku kredytodawców; porównaj ją z ofertami zewnętrznymi i dokładnie przeanalizuj każdy opcjonalny produkt dodatkowy.
- Finansowanie typu „Kup tutaj, płać tutaj” (Buy here, pay here): Dealer udziela lub organizuje finansowanie wewnętrzne; sprawdź RRSO, metodę płatności, konsekwencje opóźnień, warunki windykacji i raportowanie do rejestrów dłużników.
W przypadku kredytu samochodowego finansowana kwota może obejmować wynegocjowaną cenę pojazdu, podatki, opłaty urzędowe oraz produkty opcjonalne, pomniejszone o wpłatę własną w gotówce lub wartość auta pozostawionego w rozliczeniu. Odsetki i niektóre opłaty stanowią koszt pozyskania kapitału. Kredyt o stałym oprocentowaniu opiera się na stopie, która nie ulega zmianie w trakcie trwania umowy, podczas gdy inne produkty mogą działać inaczej. Wpłaty zazwyczaj pokrywają opłaty i odsetki przed kapitałem, zgodnie z warunkami umowy. Do czasu spłaty zobowiązania prawo własności jest ograniczone zabezpieczeniem na rzecz kredytodawcy. Poproś o formularz informacyjny i upewnij się, że RRSO, koszty finansowania, kwota kredytu, suma opłat oraz harmonogram spłat są zgodne z ustaleniami.
Leasing daje prawo do korzystania z pojazdu przez określony czas na określonych warunkach dotyczących przebiegu, stanu technicznego, ubezpieczenia i opłat. W niektórych ofertach rata leasingowa może być niższa niż rata kredytu na ten sam pojazd, jednak taki efekt nie jest gwarantowany i nie oznacza, że leasing jest tańszy w ujęciu całkowitym. Przeanalizuj kwotę wymaganą przy odbiorze, opłaty wstępne i końcowe, limit kilometrów oraz opłatę za nadprzebieg, normy zużycia, warunki wcześniejszego rozwiązania umowy oraz opcję wykupu. Porównaj koszt netto dla przewidywanego okresu użytkowania, uwzględniając ubezpieczenie i spodziewany przebieg, zamiast porównywać wyłącznie prezentowane kwoty miesięczne.
Porównanie opcji miesięcznych płatności
| Cecha | Kredyt samochodowy | Leasing | Subskrypcja |
|---|---|---|---|
| Droga do własności | Pojazd jest kupowany z uwzględnieniem ewentualnego zabezpieczenia na rzecz kredytodawcy | Brak własności, chyba że zostanie skorzystane z opcji wykupu | Zazwyczaj brak własności |
| Przebieg | Brak umownego limitu przebiegu, choć wartość spada wraz ze zużyciem | Zazwyczaj obowiązuje limit kilometrów i opłata za nadprzebieg | Limity i opłaty zależą od dostawcy |
| Serwis i naprawy | Odpowiedzialność właściciela, z uwzględnieniem warunków gwarancji | Odpowiedzialność i pokrycie kosztów zależą od umowy leasingu i gwarancji | Zakres usług serwisowych w cenie różni się w zależności od dostawcy |
| Ubezpieczenie | Kupujący musi spełnić wymogi prawne i wymagania kredytodawcy | Kierowca musi spełnić wymogi prawne i wymagania leasingodawcy | W pakiecie lub jako osobne ubezpieczenie (zależnie od oferty) |
| Zakończenie umowy | Całkowita spłata, refinansowanie, sprzedaż lub zamiana z uwzględnieniem zabezpieczenia | Zwrot pojazdu, wykup lub inne opcje przewidziane w umowie | Rezygnacja, przedłużenie lub wymiana auta na warunkach dostawcy |
Jak obliczyć i zaplanować miesięczną ratę za samochód
Ustal budżet na samochód na podstawie domowych przepływów pieniężnych, a nie uniwersalnego wskaźnika procentowego. Uwzględnij kwotę wymaganą przy podpisaniu umowy, miesięczną ratę, ubezpieczenie, paliwo lub ładowanie, rejestrację, podatki, parkowanie, serwis, opony oraz rezerwę na naprawy. Zastanów się również, jak Twoje dochody lub niezbędne wydatki mogą zmienić się w trakcie trwania umowy. W przypadku ofert finansowania porównaj RRSO, finansowaną kwotę, koszt finansowania, okres spłaty i sumę wszystkich opłat. Dłuższy okres kredytowania może obniżyć bieżącą ratę, ale jednocześnie zwiększy całkowity koszt odsetek oraz wydłuży czas, w którym saldo zadłużenia może przewyższać wartość pojazdu. Korzystaj z pisemnego zestawienia, aby każda oferta była oceniana na tych samych zasadach.
Kluczowe czynniki wpływające na wysokość miesięcznej raty
- Cena pojazdu i dodatki: Negocjuj cenę samochodu oraz opcjonalne produkty niezależnie od rozmowy o wysokości raty.
- Finansowana kwota: Potwierdź, co dokładnie wchodzi w skład tej kwoty po uwzględnieniu wpłaty własnej, rozliczenia poprzedniego auta, podatków, opłat i dodatków.
- RRSO i koszty finansowania: Porównuj całkowity koszt kredytu, a nie tylko stopę oprocentowania czy samą miesięczną ratę.
- Okres umowy: Dłuższy okres może obniżyć ratę, lecz zwiększa sumę odsetek oraz ryzyko powstania ujemnego kapitału (ujemnej wartości netto).
- Ocena zdolności kredytowej i zgoda: Instytucje finansowe stosują własne kryteria; sama ocena punktowa (score) nie gwarantuje określonej stawki ani przyznania finansowania.
- Warunki umowy: Sprawdź zapisy dotyczące opłat za opóźnienia, wcześniejszej spłaty, niewypłacalności, windykacji, arbitrażu oraz wymaganych warunków ubezpieczenia.
Uzyskanie pisemnych ofert z banku, spółdzielczej kasy oszczędnościowo-kredytowej, instytucji pożyczkowej online lub od dealera pozwoli Ci porównać opcje przed podjęciem ostatecznej decyzji. Wstępna decyzja kredytowa ma charakter warunkowy i może ulec zmianie po weryfikacji pojazdu, dochodów, historii kredytowej lub innych danych przez kredytodawcę. Nie zobowiązuje ona dealera do obniżenia oferowanej przez niego stawki ani do zmiany ceny pojazdu. W miarę możliwości oddzielaj negocjacje ceny auta od kwestii finansowania i porównuj pełną pisemną ofertę dealera z ofertami zewnętrznymi przy tej samej kwocie kredytu i okresie spłaty. Ogranicz składanie wniosków tylko do tych ofert, które rzeczywiście zamierzasz ocenić, i zapytaj, jak każde zapytanie wpłynie na Twój raport kredytowy.
Rola współkredytobiorców i aut pozostawianych w rozliczeniu
Współkredytobiorca (żyrant) staje się prawnie odpowiedzialny za zadłużenie, a w przypadku braku spłat może narazić się na pogorszenie historii kredytowej lub windykację; dobra historia kredytowa jednej osoby nie gwarantuje określonych warunków ani przyznania finansowania. Obie osoby powinny otrzymać i dokładnie przeczytać pełną treść umowy. Pozostawienie starego auta w rozliczeniu może obniżyć finansowaną kwotę, ale najpierw upewnij się co do jego wyceny, ewentualnego salda do spłaty i tego, czy ujemna wartość netto nie zostanie doliczona do nowego zobowiązania. Porównaj transakcję z uwzględnieniem i bez uwzględnienia auta w rozliczeniu, aby cena pojazdu, finansowanie i wartość rozliczenia pozostały przejrzyste. Nigdy nie podpisuj in blanco ani nie polegaj na ustnych obietnicach dotyczących późniejszego refinansowania.
Właściwe rozwiązanie ratalne to takie, którego pisemne warunki odpowiadają potrzebom i budżetowi kupującego po uwzględnieniu wszystkich kosztów i ryzyk. Jeśli to możliwe, porównaj wiele ofert, przeczytaj wymagane informacje przed podpisaniem umowy i upewnij się, że ostateczne dokumenty są zgodne z wynegocjowanym pojazdem, ceną, dodatkami, rozliczeniem poprzedniego auta, RRSO, okresem umowy i harmonogramem płatności. Jeżeli rata mieści się w budżecie tylko dzięki wydłużeniu okresu umowy poza bezpieczny przedział czasu lub pominięciu niezbędnych kosztów eksploatacji, przemyśl ponownie wybór pojazdu lub strukturę finansowania. Zachowaj kopie wniosków, formularzy informacyjnych, umów, gwarancji, dowodów wpłat oraz historii płatności.